5 фінансових звичок, які допоможуть уникнути необхідності брати нові кредити онлайн
Groshi 247 – компанія з багаторічним досвідом у кредитуванні. Ми допомогли тисячам людей вирішити їхні фінансові питання, та бачили різні ситуації – від успішного закриття усіх взятих позик до справжніх боргових ям. В даній статті хочемо поділитися знаннями та досвідом, які допоможуть вам вийти з циклу постійних позик і навчитися жити без необхідності брати нові кредити онлайн.
Ми розуміємо, що в цей непростий для країни час багато хто з вас постає перед фінансовими труднощами: відчуттям нестачі грошей, зростаючими боргами за активними позиками тощо. Брати кредити в ситуації, коли це вкрай необхідно – нормально. Проте, для багатьох цей метод стає постійним рішенням, коли виникають непередбачувані витрати або просто немає за “що” дожити до зарплати. Від постійного використання онлайн-кредитів може розвинутися шкідлива фінансова звичка, що надалі лише посилює проблеми з грошима.
У цій статті розглянемо 5 ключових фінансових звичок, які допоможуть уникнути необхідності брати кредит за кредитом, підтримувати стабільність і покращити фінансову ситуацію без постійних запитів до мікрофінансових організацій.
Як вийти з кола постійних кредитів і не брати нові: кредит онлайн це не лайфстайл, це екстрений захід!
Перш ніж зануритися у світ фінансових звичок, з'ясуймо, чому так важливо позбутися звички оформляти мікрокредити, беручи нові й нові. Кредит онлайн, який ви берете, щойно погасивши попередній, не вирішує проблему, а лише відкладає її, додаючи проценти та комісії. Це снігова куля, яка з часом стає все більшою і важчою.
- Накопичення боргу.
Кожен новий кредит – це збільшення загального боргового навантаження. Ви можете навіть не помітити, як невеликі позики перетворюються на значну суму, яку все важче й важче виплачувати.
- Високі проценти та комісії.
Кредити онлайн, особливо мікрокредити, часто мають високі процентні ставки та додаткові комісії. Це означає, що ви повертаєте значно більше, ніж брали.
- Стрес та емоційне вигорання.
Постійна турбота про те, де взяти гроші на погашення чергового кредиту, призводить до хронічного стресу, безсоння, проблем у стосунках та зниження якості життя.
- Замкнене коло.
Ви закриваєте поточні кредити, беручі нові. Кредит онлайн, щоб погасити інший, а потім ще один, щоб покрити поточні витрати – це шлях “в нікуди”... Все це перетворюється в безкінечне коло, без кінця та краю.
Ми в Groshi 247 розуміємо, що іноді без кредиту не обійтися. Саме тому ми пропонуємо різні види позик – від мікрокредитів до кредитів на навчання та сімейних кредитів, щоб допомогти вам у непередбачених обставинах. Але наша головна мета – не просто видати вам гроші, а й навчити вас, як користуватися ними відповідально, щоб у майбутньому ви могли обходитися без них.
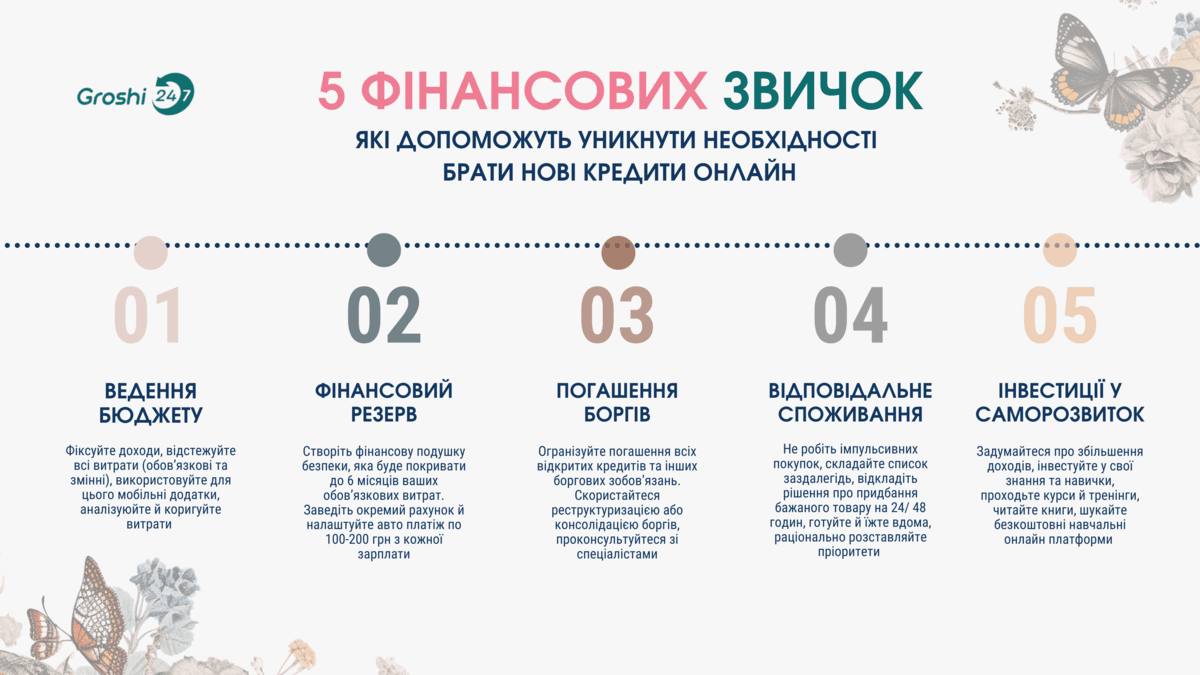
Звичка №1: Перестаньте шукати найновіші кредити онлайн, навчіться з розумом використовувати власний бюджет
Уявіть, що ви вирушаєте в подорож без карти та навігатора. Чи дістанетеся ви до пункту призначення? Можливо, але це буде довго, дорого та хаотично. Ваш особистий бюджет – це ваша фінансова карта. Він показує, куди йдуть ваші гроші, дозволяє контролювати витрати та планувати майбутнє, а головне – допомагає уникнути ситуацій, коли доводиться брати нові кредити онлайн.
Якщо ви не ведете облік своїх доходів і витрат, ви постійно будете відчувати "дірки" у бюджеті. Це найчастіше призводить до того, що люди шукають, де б взяти додаткові кошти й стають постійними клієнтами мікрофінансових організацій. Вони змушені постійно шукати найновіші кредити, бо мають погану кредитну історію, і багато кредитодавців, знаючи неблагонадійність таких позичальників, часто відмовляють їм у мікропозиках. Перестаньте витрачати енергію на пошук нових кредиторів, а краще докладіть зусиль і перейдіть до розумного використання власного бюджету.
Як правильно вести бюджет?
- Фіксуйте всі доходи:
Зарплата: Ваша основна зарплата після сплати податків.
Додаткові доходи: Фріланс, підробітки, бонуси, дивіденди, орендна плата тощо.
Соціальні виплати: Пенсії, допомоги.
- Відстежуйте всі витрати:
Обов'язкові (фіксовані) витрати: Ті, що не змінюються щомісяця.
Оренда житла / іпотека;
Комунальні платежі;
Кредитні платежі (якщо вже є);
Страховки;
Абонементи (спортзал, стримінгові сервіси).
Змінні витрати: Ті, що можуть коливатися.
Харчі;
Транспорт;
Одяг;
Розваги, дозвілля;
Медичні послуги;
Непередбачені витрати.
Оберіть метод ведення бюджету:
Мобільні додатки: Це зручно й автоматизовано. Додатки типу Monobank (з функцією категорій), Spendee, HomeBudget, CoinKeeper дозволяють легко відстежувати витрати та візуалізувати фінансову картину.
Таблиці Excel / Google Sheets: Для тих, хто любить повний контроль та деталізацію. Ви можете створити власну таблицю з категоріями доходів та витрат.
Звичайний блокнот: Якщо ви прихильник "старої школи", просто записуйте все вручну. Головне – регулярність!
Аналізуйте та коригуйте:
В кінці кожного місяця (або тижня) аналізуйте свої витрати. Де ви витрачали забагато? Де можна заощадити?
Порівнюйте фактичні витрати з плановими. Якщо ви постійно перевищуєте бюджет у певній категорії, можливо, варто переглянути ліміти або знайти способи скорочення витрат.
Цей аналіз допоможе вам знайти прогалини в бюджеті, через які “витікають гроші”, та які змушують вас шукати нові кредити онлайн.
Лайфхаки для початківців:
- Метод 50/ 30/ 20.
50% доходу – на потреби (житло, їжа), 30% – на бажання (розваги, хобі), 20% – на заощадження та погашення боргів. Це простий спосіб розподілу грошей.
- Конвертний метод.
Розподіліть готівку по конвертах для різних категорій витрат (продукти, транспорт, розваги). Коли гроші в конверті закінчуються, ви більше не витрачаєте з цієї категорії до наступного місяця. Це чудово працює, якщо вам важко контролювати безготівкові витрати з картки.
- Автоматизуйте.
Налаштуйте автоматичні перекази на ваші накопичувальні рахунки або для погашення кредитів одразу після отримання зарплати. Це дисциплінує.
Звичка №2: Замість того, щоб розшукувати маловідомі кредити онлайн, створіть фінансовий резерв
Фінансова подушка безпеки – це запас грошей, призначений для покриття непередбачених витрат або на випадок втрати доходу. Це ваш страхувальний парашут, який дозволить уникнути паніки та необхідності брати нові кредити онлайн, коли життя підкидає неприємні сюрпризи. Наприклад, раптова хвороба, втрата роботи, ламання автомобіля чи терміновий ремонт побутової техніки.
Багато людей, шукаючи маловідомі кредити онлайн, роблять це через те, що мають не дуже добру репутацію в тих мікрофінансових організаціях, до яких зверталися раніше. А все це через те, що, не маючи фінансового резерву, вони просто не знають, який ще можна знайти вихід із непередбаченої ситуації, окрім як звернутися за позикою.
Скільки потрібно?
Золоте правило – фінансова подушка повинна покривати 3-6 місяців ваших обов'язкових витрат. Якщо у вас є діти, залежні родичі або ви працюєте у сфері з нестабільним доходом, краще орієнтуватися на 6 місяців і більше.
Як сформувати фінансову подушку безпеки?
- Почніть з малого.
Навіть 100-200 гривень на місяць – це вже початок. Головне – регулярність. Відкладайте гроші одразу після отримання доходу, ще до того, як почнете витрачати.
- Відкрийте окремий рахунок.
Гроші для “подушки” мають зберігатися на окремому, недоступному для щоденних витрат, рахунку. Це може бути ощадний рахунок з нарахуванням процентів, але головне, щоб до них не було легкого доступу.
- Автоматизуйте накопичення.
Налаштуйте автоматичний переказ певної суми з вашої основної картки на ощадний рахунок одразу після зарплати. Ви навіть не помітите, як сума почне зростати.
- Використовуйте "несподівані" гроші.
Кешбек, премії, подарунки, виграші – все це відмінні джерела для поповнення вашої подушки безпеки. Замість того, щоб одразу витрачати ці гроші, направте їх на формування резерву.
- Скоротіть витрати.
Перегляньте свій бюджет і знайдіть, де можна заощадити. Навіть невелика сума, що вивільняється щомісяця, може стати частиною вашої резерву.
Коли можна використовувати “подушку”?
Лише в надзвичайних ситуаціях:
Втрата роботи;
Серйозна хвороба, яка вимагає дорогого лікування;
Аварія, що потребує значних коштів на ремонт;
Інші дійсно непередбачувані обставини, які можуть призвести до необхідності брати нові кредити онлайн.
Ніколи не використовуйте “подушку” для:
Купівлі нового телефону;
Відпустки;
Погашення поточних кредитів (для цього є інші стратегії).
Звичка №3: Оптимізація боргових зобов’язань: Оформивши популярні кредити онлайн, погасіть заборгованості
Якщо ви вже використовували популярні кредити онлайн і не закрили їх вчасно або маєте інші борги, потрібно якнайшвидше організувати стратегію їх погашення – це ваш пріоритет номер один. Кожен день, поки ви маєте борг, ви платите проценти, які зменшують ваш фінансовий потік і створюють тиск. Чим швидше ви розрахуєтеся з боргами, тим більше грошей залишатиметься у вашому бюджеті для заощаджень та інвестицій.
Рішення: Створіть план погашення боргу. Найефективніший спосіб – це метод "сніжного кому" (Snowball Method). Починайте з погашення найменших боргів, а потім переходьте до більших. Це допоможе не лише позбутися боргів, але й створить фінансову впевненість. Докладніше про цю методику можете прочитати тут.
Порада: Якщо у вас є кілька боргів, подумайте про можливість реструктуризації кредиту або консолідації боргів. Це дозволить знизити кількість платежів та, можливо, покращити умови погашення. У Groshi 247 ми завжди готові проконсультувати вас щодо оптимальних рішень і відповісти на всі ваші запитання.
Звичка №4: Ставтеся раціонально до бажань: пріоритети у витратах
Чому імпульсивні покупки – ворог фінансової стабільності?
Скільки разів ви купували щось, а потім шкодували про це? Скільки разів ви брали нові кредити онлайн, щоб дозволити собі чергову "вигідну" покупку, яка виявилася зовсім не потрібною? Імпульсивні покупки – це одна з головних причин, чому люди потрапляють у боргову яму. Реклама, акції, знижки, "останні шанси" – все це націлено на те, щоб спонукати вас витрачати гроші тут і зараз.
Відповідальне споживання – це не про відмову від усіх радощів життя, а про свідомий підхід до витрат, що дозволить вам мати гроші на дійсно важливі речі та уникати непотрібних боргів.
Як виробити звичку відповідального споживання?
- Складайте списки покупок.
Перш ніж йти в магазин, складіть детальний список необхідних товарів і строго дотримуйтесь його. Це стосується не лише продуктів, а й одягу, побутової техніки тощо.
- Застосовуйте "Правило 24/ 48 годин".
Якщо ви хочете зробити велику покупку, яка не була запланована, почекайте 24 або 48 годин, перш ніж її здійснити. За цей час ви можете обміркувати, чи дійсно вам потрібна ця річ, чи вона відповідає вашим фінансовим цілям, і чи не призведе її купівля до необхідності брати онлайн-кредит. Часто бажання купувати зникає.
- Уникайте "Шопінгу для настрою".
Якщо вам сумно, нудно або ви відчуваєте стрес, не йдіть за покупками. Це дуже поширена пастка, коли люди намагаються "купити щастя", але в результаті отримують лише нові борги та розчарування.
- З'ясуйте свої "тригери".
Що спонукає вас до імпульсивних покупок? Це знижки? Соціальні мережі? Вплив друзів? Знаючи свої тригери, ви зможете уникати їх або розробити стратегії протидії.
- Оцінюйте вартість в "годинах роботи".
Перш ніж купити дорогу річ, порахуйте, скільки годин вашої роботи коштує ця покупка. Наприклад, якщо ваш годинний заробіток 100 грн, а ви хочете купити смартфон за 10 000 грн, це 100 годин вашої роботи. Чи вартий він цього?
- Купуйте якість, а не кількість.
Краще інвестувати в одну якісну річ, яка прослужить довго, ніж купувати кілька дешевих, які швидко зламаються.
- Готуйте Їжу вдома.
Це один з найбільших "витоків" грошей для багатьох. Часте харчування поза домом може суттєво бити по бюджету. Планування меню та готування вдома значно скорочують витрати.
Розставляйте пріоритети та визначайте, на чому можна зекономити, а що є необхідним для вашого комфорту і життя. Наприклад, першочерговим має бути оплата основних витрат, таких як житло, комунальні послуги та харчування, а решту коштів можна витратити на розваги, дозвілля чи покупки.
Звичка №5: Інвестуйте в саморозвиток і додаткові джерела доходу
Навіть якщо ви ідеально ведете бюджет, маєте подушку безпеки та успішно погашаєте борги, існує межа того, скільки ви можете заощадити, просто скорочуючи витрати. Для справжнього прориву вам потрібно збільшувати дохід. Інвестиції в саморозвиток та пошук додаткових джерел доходу – це ключ до того, щоб ви ніколи не потребували нові кредити онлайн.
Більшість людей думають, що для збільшення доходу потрібні великі інвестиції або зв'язки. Це не завжди так. Часто достатньо інвестувати у свої знання та навички.
Як збільшити дохід та інвестувати в себе?
- Навчання та розвиток навичок:
Курси та тренінги: Інвестуйте в курси, які допоможуть вам покращити кваліфікацію на поточній роботі або освоїти нову професію. Онлайн-платформи (Coursera, Prometheus, Udemy) пропонують безліч доступних варіантів.
Книги та вебінари: Читайте книги з вашої професії, відвідуйте безкоштовні вебінари. Знання – це ваш найцінніший актив.
Сертифікації: Отримання професійних сертифікатів може значно підвищити вашу цінність на ринку праці.
- Пошук додаткових джерел доходу:
Фріланс: Якщо у вас є навички в IT, дизайні, копірайтингу, перекладі, ви можете знайти додаткові замовлення на біржах фрілансу (Upwork, Freelancer.ua, Kabanchik.ua).
Репетиторство/ консультування: Якщо ви експерт у якійсь галузі (мова, математика, музика), ви можете пропонувати свої послуги як репетитор або консультант.
Продаж handmade: Якщо ви створюєте щось руками (прикраси, одяг, сувеніри), можете продавати свої вироби через соціальні мережі або спеціалізовані платформи.
Доставка їжі/ посилок: У вільний час можна займатися доставкою.
Оренда: Якщо у вас є зайве житло, гараж, або навіть автомобіль, ви можете здавати їх в оренду.
Продаж непотрібних речей: Регулярно переглядайте свій дім і продавайте те, чим ви не користуєтеся (через OLX, Shafa тощо). Це не лише приносить дохід, а й допомагає розхламитися.
Інвестуйте в своє фінансове навчання. Читайте книги, слухайте подкасти, проходьте курси з фінансового планування. Для початку можна звернутися до онлайн-ресурсів і пройти безкоштовні курси з фінансової грамотності. Чим більше ви будете знати, тим впевненіше будете почуватися у своїх фінансових рішеннях.
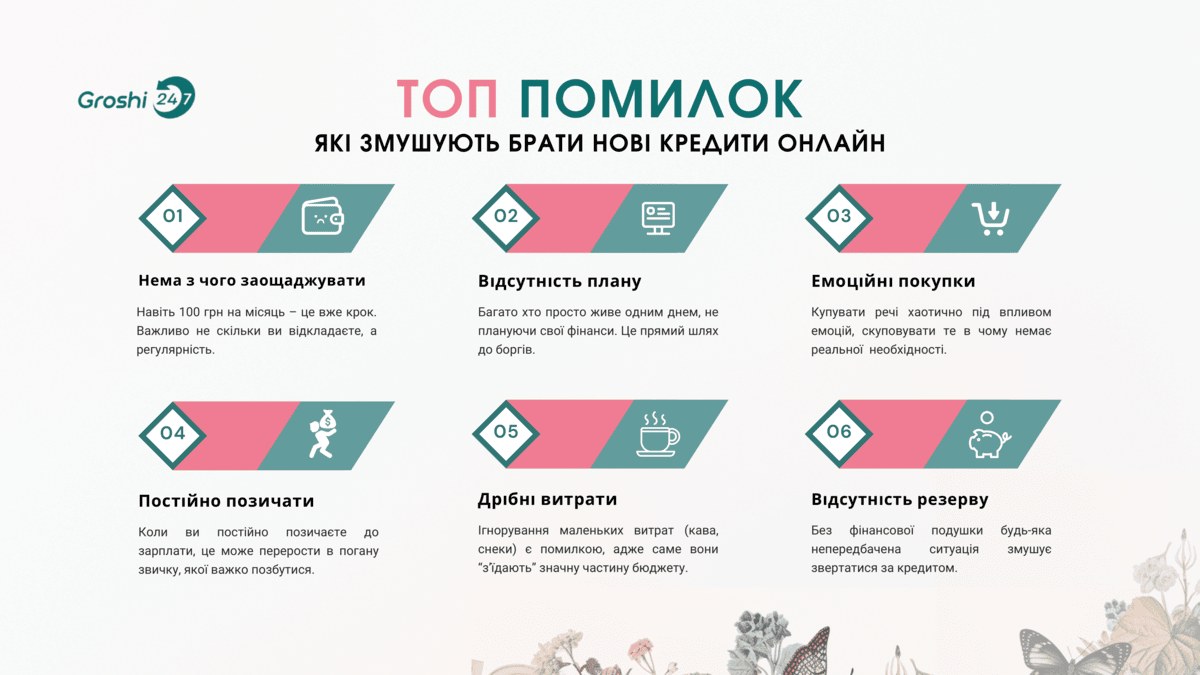
Топ помилок, які змушують брати нові кредити онлайн
- "Я заробляю недостатньо, щоб заощаджувати".
Це міф. Навіть 100 грн на місяць – це вже крок. Важливо не скільки ви відкладаєте, а регулярність.
- Відсутність плану.
Багато хто просто живе одним днем, не плануючи свої фінанси. Це прямий шлях до боргів.
- Емоційні покупки.
Купувати речі під впливом емоцій, а не реальної потреби.
- "Позичу на тиждень, потім віддам".
Коли ви постійно позичаєте до зарплати, це ознака того, що ваш бюджет не збалансований. Зазвичай такі "тимчасові" позики переростають у постійні потреби в нових кредитах онлайн.
- Ігнорування "дрібних" витрат.
Маленькі витрати (кава, снеки, таксі) здаються незначними, але в сумі вони можуть становити значну частину бюджету.
- Відсутність фінансової подушки.
Без неї будь-яка непередбачена ситуація змушує звертатися за кредитом.
Висновок
Зміна своїх фінансових звичок – не швидкий процес, але цілком реальний! Він вимагатиме дисципліни, терпіння та послідовності. Але кожен крок, зроблений у напрямку фінансової відповідальності, віддаляє вас від необхідності брати нові кредити онлайн і наближає до справжньої свободи.
Пам'ятайте, що Groshi 247 завжди поруч, щоб допомогти вам у скрутну хвилину. Ми надаємо онлайн-кредити, але завжди закликаємо наших клієнтів використовувати їх розумно та прагнути до фінансової незалежності. В разі необхідності, зверніться до наших кредитних спеціалістів за номером 0 800 207 613
Створення резерву, грамотне бюджетування, погашення боргів, розумне ставлення до бажань і фінансова грамотність – це ключові складові, що допоможуть вам уникнути боргової пастки. Вміння управляти фінансами дасть вам більше контролю над своїм життям, а постійне звертання до кредитів залишиться в минулому.
Почніть діяти вже сьогодні. Обговоріть ці звички зі своєю родиною. Поділіться цими знаннями з друзями. Зробіть перший крок вже зараз!