Кредитний договір: які зобов'язання беруть на себе ті, хто вирішив взяти кредит онлайн
В даній статті мова піде про надзвичайно важливу тему для кожного, хто хоч раз замислювався про оформлення онлайн-кредиту. А саме – про кредитний договір. Приймаючи рішення взяти кредит онлайн, важливо розуміти, що ви не просто швидко отримуєте необхідну вам суму без довідок і черг, а ще й вступаєте в юридичні відносини з кредитодавцем.
Компанія Groshi 247 вже багато років видає мікрокредити українцям. Орієнтуючись на досвід роботи з клієнтами, можемо констатувати той факт, що чомусь кредитний договір часто сприймається як формальність і набір незрозумілих юридичних термінів. Проте, варто розуміти, що це – фундамент ваших відносин з кредитодавцем. Це документ, який чітко визначає ваші права та, що особливо важливо, ваші зобов'язання, які стосуються повернення позики, своєчасних виплат тощо. У цій статті ми докладно розберемо, які саме обов'язки ви берете на себе, оформлюючи позику, і як уникнути помилок при укладанні кредитної угоди.
Перш ніж взяти кредит онлайн – уважно читайте договір
Без сумніву, це правило №1, якого мають дотримуватися абсолютно всі й завжди. І ми не втомлюємося закликати вас до цього в кожній нашій статті! Що ж таке кредитний договір, і навіщо він потрібен? Це юридичний документ, який визначає правила надання кредиту, а також права та обов’язки обох сторін – позичальника (тобто споживача кредиту) й кредитодавця.
Розуміючи, що наша цільова аудиторія – люди, які часто постають перед фінансовими труднощами і нерідко приймають рішення взяти кредит онлайн на карту, вважаємо своїм обов'язком допомогти вам розібратися в кожному пункті цього важливого документу. Адже обізнаність – це ваша найкраща зброя проти непередбачених ситуацій та зайвих витрат.
Пропонуємо ознайомитися із зразком договору, який ви будете підписувати, оформлюючи мікропозику на сайті Groshi 247. Для тих, кому важко сприймати такі об'ємні документи на 10-ти сторінках, а юридична термінологія здається складною та незрозумілою, ми підготували стислий огляд кожного розділу, який може стати для вас зручним гайдом і зорієнтує, яким саме підпунктам даного договору слід приділити більше уваги.
Охочі взяти кредит онлайн на карту, цей розбір договору для вас!
Розділ 1: Словник – ознайомтеся з термінологією
Тут ви знайдете повний перелік всіх термінів з роз'ясненнями, які будуть зустрічатися вам в даному договорі. Він стислий і максимально зрозумілий, написаний простою мовою та зручний у користуванні – знаходиться на початку документу. Якщо далі по тексту вам будуть зустрічатися незрозумілі словосполучення, одразу гортайте вперед і шукайте пояснення того чи іншого терміну.
Розділ 2: Предмет договору – а ось і правила гри
Цей розділ визначає, що ви, як позичальник, отримуєте від ТОВ “ГРОШІ 247” (юридична назва компанії Groshi 247) певну суму грошей (кредит) на визначений строк, а натомість зобов'язуєтеся повернути цю суму та сплатити нараховані проценти, передбачені договором. Ваше ключове зобов'язання тут – повернути отримані кошти у повному обсязі та вчасно.
В підпунктах даного розділу зверніть увагу на:
- Розмір кредиту (суму).
Переконайтеся, що суму зазначено вірно, запам'ятайте ії, адже саме цю суму, яку ще називають “тілом кредиту”, ви маєте отримати й потім повернути.
- Строк кредиту.
Тут вказується період, на який вам надається кредит. Занотуйте його в календарі та поставте нагадування в смартфоні, адже вам необхідно здійснити повне погашення кредиту до зазначеної дати.
- Процентну ставку.
Один з найважливіших пунктів! Тут вказується денна процентна ставка за користування кредитними коштами.
- Порядок нарахування процентів.
Тут ви знайдете формулу розрахунку денної процентної ставки за кредитом. Саме за цією ставкою будуть нараховані проценти, які ви маєте сплатити разом з тілом кредиту.
Розділ 3: Права та обов'язки сторін
Перші 17 підпунктів присвячені правам та обов'язкам ТОВ “ГРОШІ 247”. Тут йдеться про випадки, коли кредитодавець може відмовити у видачі позики, вимагати дострокового повернення кредиту з процентами, направляти запити до УБКІ (Українського Бюро Кредитних Історій), передавати справу колекторам чи до суду тощо. Далі – все, що стосується позичальника.
Позичальник має такі права:
- Достроково повернути кредит без додаткових комісій (позичальник може виплатити всю суму боргу раніше запланованого терміну, що дозволить значно зекономити на процентах);
- Звернутися до НБУ в разі порушення кредитодавцем законодавства про кредитування;
- Відмовитися від договору протягом 14 днів;
- Звернутися до кредитодавця щодо пролонгації кредиту або реструктуризації боргу;
- Відмовитися від списання з банківського рахунку тощо.
Щодо обов'язків позичальника, який має намір взяти кредит онлайн, в договорі зазначено 6 підпунктів. Ось основні з них:
- Повернути кредит та сплатити проценти.
Це – ваше основне зобов'язання. Ви зобов'язані повернути отриману суму кредиту та сплатити нараховані проценти у строки та в порядку, встановленому в договорі.
- Надати достовірну інформацію.
При оформленні заявки на кредит ви несете відповідальність за правдивість наданої інформації (про мету позики, про себе, про свої доходи, витрати, місце роботи та інші фінансові аспекти). Надання неправдивих або неповних даних може призвести до відмови у видачі кредиту або до вимоги дострокового повернення коштів. У певних випадках (наприклад, коли є певні сумніви щодо вашої платоспроможності) кредитодавець може попросити надати додаткові довідки. Ви зобов'язані надати ці документи у встановлений строк.
- Повідомляти про зміну обставин.
Якщо у вас змінюються контактні дані, місце проживання, робота або інші важливі обставини, які можуть вплинути на виконання ваших зобов'язань, ви зобов'язані своєчасно повідомити про це Groshi 247.
Розділ 4: Відповідальність сторін
Тут фіксується інформація про те, хто саме несе відповідальність за порушення умов договору, в яких випадках сторона, яка порушила зобов'язання, звільняється від відповідальності, до кого саме переходять права та обов'язки за даним договором у разі смерті позичальника тощо.
Розділ 5: Порядок звернень позичальника та вирішення спорів
Споживач кредиту (тобто позичальник) у разі виникнення будь-яких проблем, скарг, суперечностей щодо позики має право звернутися до кредитодавця в електронному вигляді через форму внизу на сайті ось тут:
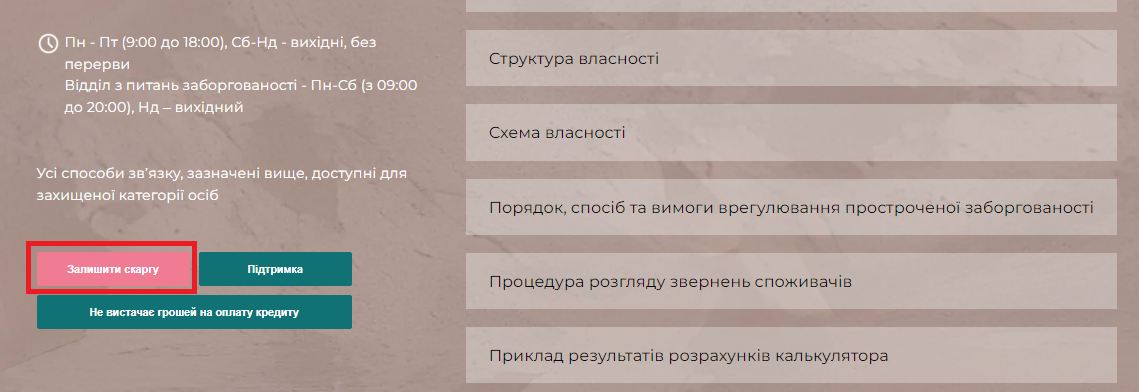
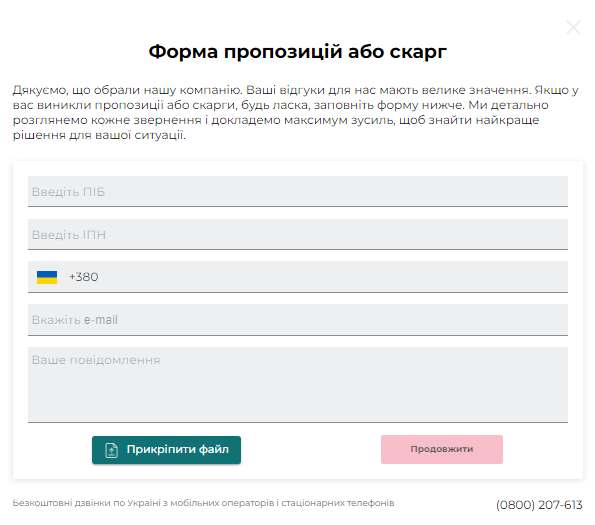
Крім того, позичальник може звернутися в паперовому вигляді, надіславши лист на адресу Groshi 247: вул. Академіка Шалімова, 48, м. Київ, 03061. Звернення має бути складено із урахуванням всіх вимог, передбачених Процедурою розгляду звернень (клопотань), скарг та пропозицій (зауважень) ТОВ “ГРОШІ 247”. З даною процедурою можна ознайомитися тут.
В Розділі 5 також зазначено, що всі суперечки між позичальником і кредитодавцем мають вирішуватися шляхом переговорів або в судовому порядку згідно з чинним законодавством України.
Розділ 6: Порядок внесення змін і доповнень, припинення, розірвання договору
Основне, що треба засвоїти в даному розділі це те, що внесення змін в умови договору, будь-які доповнення тощо – всі ці моменти здійснюються шляхом підписання додаткових угод. Тобто для того, щоб подовжити строк кредиту або реструктуризувати борг, вам необхідно підписати додаткові угоди.
Розірвання договору може ініціювати як кредитодавець, так і позичальник. Але припинення чи розірвання договору не звільняє позичальника від зобов’язання повернути кредит і сплатити нараховані проценти за використання наданих грошових коштів за фактичний строк користування позикою.
Розділ 7: Інші умови – додаткові зобов'язання та важливі деталі
Цей розділ містить описання процедури отримання позики: від реєстрації на сайті, подання заявки з достовірними даними, надання дозволу на обробку персональних даних та перевірку банківської картки, до підписання електронної форми кредитного договору введенням індивідуального алфавітно-цифрового ідентифікатора.
Розділ 8. Реквізити та підписи сторін
Завершується договір традиційно – реквізитами сторін, які його укладають, і підписами. З боку позичальника: ПІБ, паспортні дані (серія та номер, ким виданий), Реєстраційний номер облікової картки платника податків, місце реєстрації, IBAN/ картковий рахунок, електронний підпис (аналог власноручного підпису).
З боку ТОВ “ГРОШІ 247”: номер і дата витягу з Державного реєстру фінансових установ, поштова адреса, ЄДРПОУ, IBAN, МФО банку, телефон, адреса електронної пошти, кваліфікований електронний підпис директора.
Чи має онлайн договір, підписаний електронним підписом, юридичну силу?
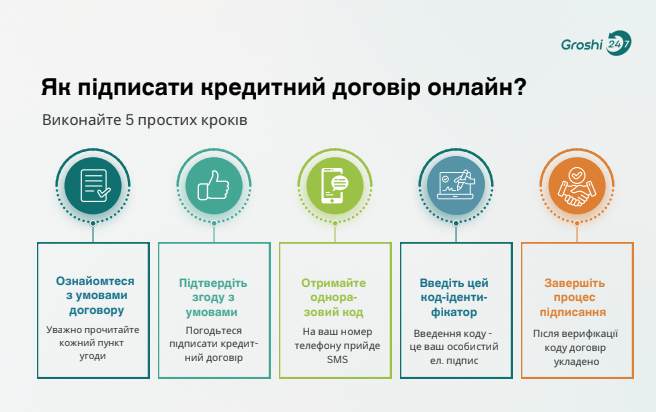
В епоху цифрових технологій процес оформлення кредиту став максимально зручним і швидким. Одним із ключових етапів є підписання кредитного договору онлайн. У Groshi 247 цей процес здійснюється за допомогою сучасного та безпечного методу – одноразового коду-ідентифікатора, який надсилається на ваш мобільний телефон, вказаний при реєстрації.
Як відбувається підписання кредитного договору в електронному вигляді:
- Ознайомлення з умовами договору.
Після заповнення онлайн-заявки та отримання позитивного рішення щодо видачі кредиту, в Особистому кабінеті вам буде надано для ознайомлення повний текст кредитного договору в електронній формі. Уважно прочитати кожний пункт договору. Переконайтеся, що ви повністю розумієте свої права та, особливо, свої зобов'язання, перш ніж підписати й взяти кредит онлайн.
- Підтвердження згоди з умовами.
Після ознайомлення з договором вам буде запропоновано підтвердити свою згоду з його умовами шляхом введення одноразового коду.
- Отримання одноразового коду.
На ваш мобільний телефон, номер якого ви вказали при реєстрації на сайті, буде надіслано SMS-повідомлення з унікальним одноразовим кодом. Цей код є тимчасовим і призначений лише для підтвердження вашої згоди з конкретним кредитним договором.
- Введення коду.
У спеціальному полі на сайті вам необхідно ввести отриманий одноразовий код. Введення цього коду розцінюється як ваш особистий електронний підпис, що підтверджує вашу згоду з усіма умовами кредитного договору.
- Завершення процесу підписання.
Після успішного введення коду-ідентифікатора та його верифікації, кредитний договір вважається укладеним і підписаним в електронній формі.
Важливо розуміти юридичну силу онлайн-підписання
Багато хто може поставити під сумнів юридичну силу договору, підписаного онлайн за допомогою одноразового коду. Проте, згідно з чинним законодавством України, електронний договір, підписаний за допомогою одноразового ідентифікатора, має таку ж юридичну силу, як і його паперовий аналог з вашим власноручним підписом.
Одноразовий код є унікальним ідентифікатором, який підтверджує вашу волю та згоду з умовами договору на момент його підписання. Він є еквівалентом вашого особистого підпису в цифровому форматі.
Ваші зобов'язання при онлайн-підписанні такі:
- Забезпечити конфіденційність коду.
Отриманий одноразовий код є вашим особистим "ключем" для підписання договору. Нікому не повідомляйте цей код, щоб уникнути несанкціонованого доступу до вашого облікового запису та підписання договору без вашої згоди.
- Переконатися у правильності введеного номеру телефону.
Перевірте, чи правильно ви вказали свій номер телефону при реєстрації, коли вирішили взяти кредит онлайн, адже саме на нього буде надіслано код для підписання договору.
Підписання кредитного договору онлайн – це зручний та юридично значущий спосіб оформлення позики. Проте, це не зменшує вашої відповідальності за уважне ознайомлення з умовами договору перед його підписанням. Будьте пильними та приймайте зважені рішення.
Типові помилки тих, хто хоче взяти кредит онлайн без відмови
Незважаючи на те, що кредити онлайн надаються швидко та без купи довідок, позичальники часто роблять ряд помилок, які надалі можуть призвести до фінансових труднощів:
- Невірна оцінка своїх фінансових можливостей.
Багато хто, бажаючи взяти кредит онлайн без відмови й миттєво, не оцінюють свій бюджет. Часто позичальники не враховують, що за кожну добу користування мікрокредитом нараховується процент, і з часом сума боргу може суттєво зростати.
- Невиконання умов договору.
Якщо ви не дотримуєтесь термінів платежів, це може призвести до боргової прірви, вибратися з якої буде дуже складно.
- Неуважність до умов договору.
Часто позичальники або уважно не читають умови кредитного договору, або вважають договори, підписані онлайн, чимось несерйозним, тому ставляться до виконання своїх зобов'язань досить поверхнево. Це може призвести до того, що потім для них стає несподіванкою те, що справу передають колекторам або до суду.
Як взяти кредит онлайн безпечно та правильно: Топ-5 порад від Groshi 247
- Ретельно оцініть свою платоспроможність.
Перед тим, як взяти кредит онлайн, чесно дайте собі відповідь на питання: чи зможете ви вчасно та в повному обсязі його повернути?
- Визначте реальну потребу в коштах.
Не беріть зайвих грошей. Чітко розумійте, для чого вам потрібен кредит і яка саме сума вам необхідна.
- Порівнюйте умови різних кредиторів.
Не поспішайте з першою ліпшою пропозицією. Порівняйте процентні ставки, комісії, умови погашення у різних компаній.
- Уважно читайте кредитний договір.
Не ігноруйте жодного пункту! Якщо у вас виникають питання, обов'язково зверніться за роз'ясненнями до служби підтримки Groshi 247 за номером 0 800 207 613.
- Сплануйте погашення кредиту.
Заздалегідь продумайте, з яких джерел ви будете повертати кредит. Створіть графік платежів і дотримуйтеся його.
Висновок
Кредитний договір – це не просто формальність. Це – документ, який чітко визначає ваші зобов'язання, коли ви вирішуєте взяти кредит онлайн. Розуміння кожного пункту договору допоможе вам уникнути неприємних сюрпризів, зайвих витрат та зберегти свою фінансову стабільність. Groshi 247 прагне бути вашим надійним партнером у фінансових питаннях, тому ми закликаємо вас бути відповідальними та уважними при оформленні будь-якого кредиту.
Сподіваюся, цей детальний аналіз кредитного договору та розгляд його основних аспектів допоможе вам приймати обґрунтовані рішення, коли виникне потреба в онлайн-кредиті. Пам'ятайте, обізнаність – це сила!