ТОП-7 помилок: Що робити позичальникам, щоб кредити онлайн на карту не створювали проблем
В моменти, коли зарплата ще не нарахована, картка порожня, а вас спіткають термінові витрати (ліки, ремонт тощо), справжнім порятунком стають кредити онлайн: декілька хвилин, мінімум документів, і гроші вже на рахунку. Але разом із легкістю оформлення часто приходять й проблеми.
За 7 років роботи ми в Groshi 247 видали кредити онлайн на карту близько 100 тисячам клієнтів. За цей час ми бачили все – від успішного (вчасного) погашення до довгих років неповернення. І майже щодня стикаємося з кейсами, в яких позичальники повторюють одні й ті самі фундаментальні помилки, які коштують дуже дорого. Вони не стільки юридичні чи технічні, скільки психологічні та стратегічні. Саме ці помилки можуть перетворити зручний фінансовий інструмент “кредит онлайн” на “боргове коло”, з якого важко вирватися.
В цій статті ви знайдете перелік експертних інструментів, який змінить ваше ставлення до мікрокредитів, а також допоможе сформувати правильну фінансову поведінку та розірвати цикл “позика-погашення-позика”. Почнемо з глибинних причин і завершимо конкретними кроками, які допоможуть вам бачити в Groshi 247 надійного партнера, а не просто чергового кредитора.
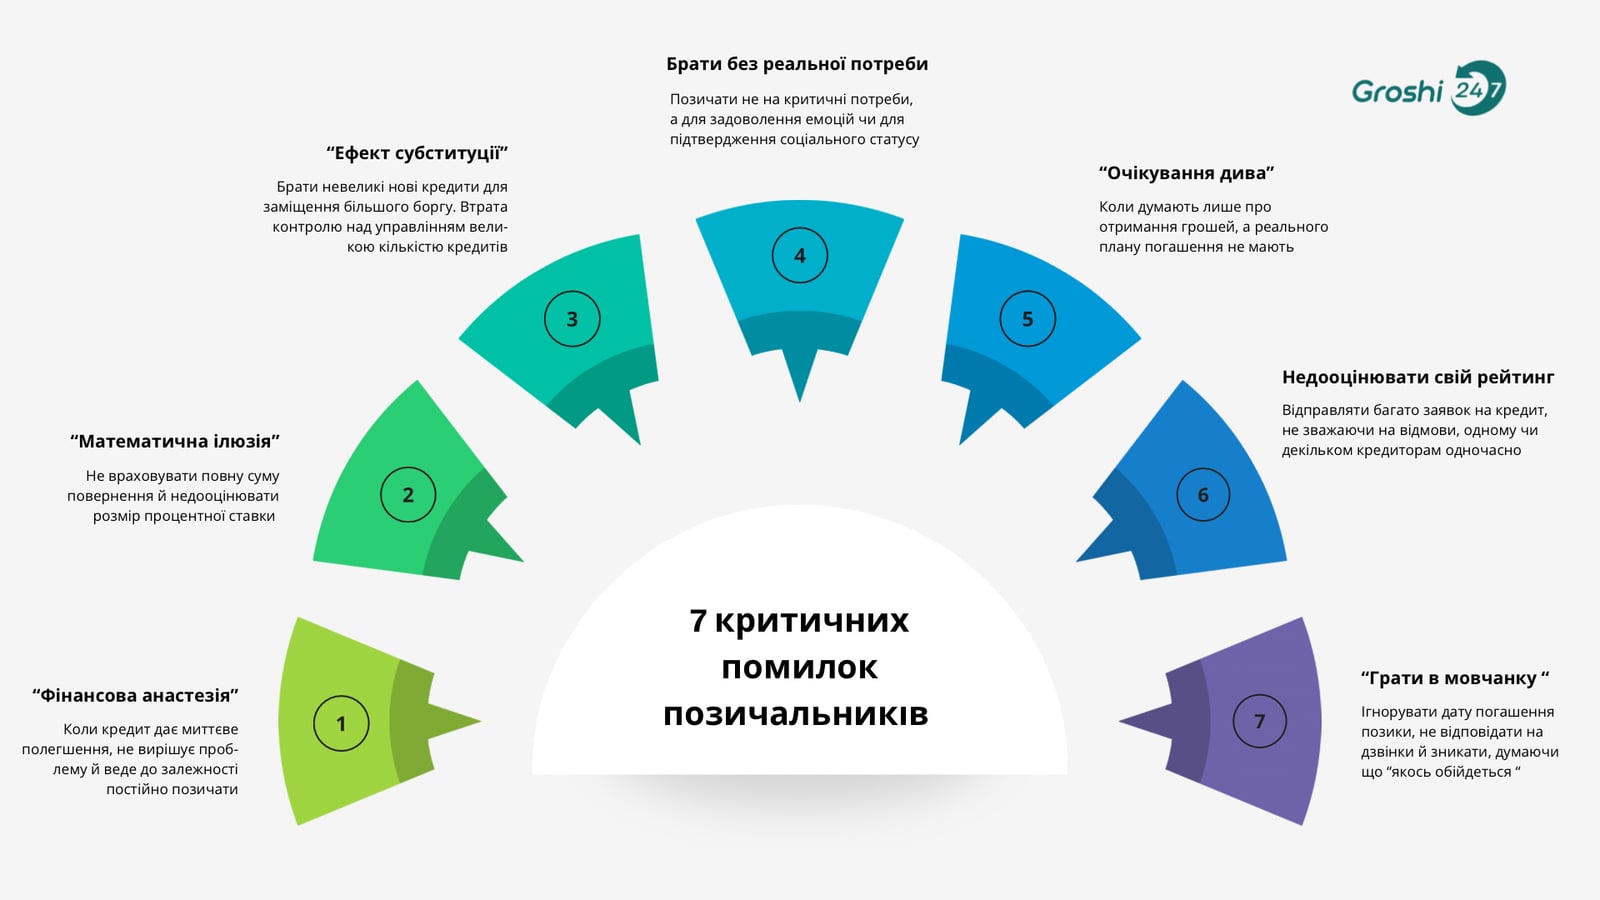
Помилка №1: Використовувати кредити онлайн на карту як “Фінансову анестезію”
Глибинна суть: Найбільша помилка, яку робить позичальник, який живе “від зарплати до зарплати”, – це використання кредиту онлайн для миттєвого полегшення, а не для вирішення проблеми.
Уявіть ситуацію: кінець місяця, несподівано зламалася пральна машина. Фінансова тривога! Швидкий кредит – це анестезія. Ви взяли 4 000 грн, відремонтували пралку, й біль минув. Проблема, однак, залишилася: чому у вашому бюджеті немає 4 000 грн на непередбачені витрати? Кожен наступний кредит, взятий без аналізу кореневої проблеми, лише поглиблює залежність і змушує вас повертатися за новою “дозою” фінансового полегшення. Це класичний механізм формування боргової залежності.
Експертний погляд: Якщо ви берете кредит онлайн на карту щомісяця, це означає, що ваш дохід менший за ваші реальні потреби. Кредит не збільшує дохід. Він лише “позичає” його з вашого майбутнього.
Наслідок: Бажання брати кредити онлайн на карту цілодобово перетворюється на звичку. Мозок запам'ятовує: “Фінансова проблема = Швидкий кредит = Полегшення”. Ви втрачаєте навичку пошуку внутрішніх резервів і планування.
Що робити?
Тест “Холодного старту”
Перш ніж оформити кредити на карту онлайн, застосуйте триденну фінансову паузу для діагностики та переключення мислення:
День 1 (Діагностика): Замість того, щоб думати, скільки вам потрібно позичити, сфокусуйтеся на детальному аналізі останніх 30 днів. Використовуйте додатки для бюджетування або хоча б нотатки в телефоні. Знайдіть три найбільші непередбачені або емоційні витрати. Це ваша дірка в бюджеті. Спробуйте знайти рішення, як цих витрат можна було уникнути;
День 2 (Пошук резерву): Знайдіть у квартирі річ (гаджет, одяг, який не носите, меблі), яку можна продати (на OLX, в ломбарді) на суму, еквівалентну потребі в позиці. Не продавайте! Просто визначте цей актив. Це психологічно перемкне ваш мозок з режиму “Я повинен позичити” на “У мене є резерв”;
День 3 (Раціональне рішення): Якщо потреба не зникла, і це дійсно критичний випадок, ви можете подавати заявку. Але візьміть не більше 70% від запланованої суми. Решту 30% ви будете змушені знайти, оптимізувавши інші витрати. Це тренує ваш “фінансовий м'яз” і зменшує боргове навантаження.
Помилка №2: “Математична ілюзія” – оформлювати кредити на карту онлайн, не враховуючи повну суму повернення
Глибинна суть: Це одна з найпоширеніших і найболючіших помилок. Переважна більшість клієнтів мікрофінансових організацій орієнтується на суму кредиту (тіло) та фокусуються лише на денній ставці, не враховуючи складні відсотки, в які може бути включені додаткові комісії. Наприклад, беруть 3 000 грн під 1% і думають: “дрібниця, це лише 30 грн на день”. Але забувають про термін, можливі прострочення тощо.
Експертний погляд: Психологічна схильність недооцінювати накопичувальний ефект спрацьовує в момент гострої потреби. Мозок реагує на миттєве полегшення (“О! Є гроші!”), ігноруючи довгострокові наслідки, тобто людина не бачить повної картини витрат.
Наслідок: Позичальник повертає 100% тіла кредиту, але змушений брати нові кредити онлайн на карту, щоб покрити нараховані проценти. Це і є механізм боргової спіралі. Потрібно змусити мозок бачити повну вартість.
Що робити?
Правило “Подвійної картки” та “Віртуального погашення”
Беручи нові кредити онлайн на карту на сайті Groshi 247, застосовуйте цю стратегію. Для неї необхідно мати дві картки:
Картка А (Робоча): Це ваша основна карта для щоденних витрат (вкажіть саме її, оформлюючи кредит, наприклад, 5 000 грн на 20 днів, до повернення 6 000 грн);
Картка Б (Резервна/ боргова): Спеціально для резерву погашення;
Віртуальне погашення: Щойно ви отримали зарплату одразу перерахуйте на Картку Б саме 6 000 грн.
Психологічний ефект: Ваш мозок фіксує, що ви вже віддали борг і маєте вільний залишок на Картці А. Це потужний мотиватор для жорсткішого бюджетування та уникнення пролонгації, бо ви фізично бачите суму, яку можете спокійно витрачати, не думаючи, що потрібно ще щось залишити на сплату кредиту.
Ще декілька варіантів, як уникнути такої проблеми:
Користуйтесь онлайн-калькулятором;
Перед оформленням занотуйте собі такі дані: дата повернення, повна сума до сплати, джерело грошей;
Якщо є ризик прострочення – краще заздалегідь оформити пролонгацію, а не чекати проблем.
Помилка №3: “Ефект субституції”: брати невеликі нові кредити онлайн на карту для заміщення більшого боргу
Глибинна суть: Це помилка високого ризику. Людина вже має велике боргове навантаження (наприклад, автокредит, кредитна картка). Вона не може взяти новий великий кредит. Тому починає брати кредити на карту онлайн в різних МФО (5-10 компаній) для закриття дрібних, але гострих потреб.
Експертний погляд: Позичальник розглядає це як “маленькі контрольовані ризики”. Але з точки зору фінансового менеджменту, це – катастрофа. Ви маєте керувати не одним, а десятком графіків, термінів, процентних ставок. Шанс заплутатися, прострочити, забувши термін повернення, зростає в геометричній прогресії.
Наслідок: Лавиноподібне зростання боргу, яке призводить до емоційного виснаження. Ви витрачаєте більше часу на управління боргами, ніж на заробляння грошей.
Як розпізнати, що ви вже на межі?
| Ознака | Що це означає |
|---|---|
| Понад 30 % доходу йде на погашення боргів | Ви ризикуєте потрапити в боргову спіраль |
| Ви берете новий кредит для сплати старого | Класична ознака перекредитування |
| Ви не знаєте точну суму всіх боргів | Потрібно терміново зупинитись |
Реальний кейс: Ірина, касирка з Києва, брала онлайн кредити на карту в 4 різних МФО. На третій місяць загальний борг склав 28 000 грн, з яких лише 9 000 – це тіло кредиту. Довелося звертатись до антикризових юристів і проходити реструктуризацію.
Що робити?
Принцип “Одного вікна” чи “Міні-консолідації”
Принцип “Одного вікна”: Якщо вам потрібні кредити онлайн, намагайтеся працювати з однією-двома надійними компаніями, як Groshi 247. Це дозволяє отримати більш гнучкі умови у випадках пролонгації чи реструктуризації. У конкурентних умовах, коли ви надійний клієнт в одній компанії, ви маєте можливість отримати кращі умови;
Міні-консолідація: Якщо у вас вже є 3-4 маленьких борги в різних МФО, не беріть п'ятий! Зверніться до Groshi 247 за позикою на суму, достатню для закриття 2-3 найменших і найвисокопроцентніших боргів. Це зменшить кількість ваших "фінансових фронтів" і спростить керування ними.
Помилка №4: Коли онлайн кредити на карту беруть без реальної потреби
Глибинна суть: Це найсумніша помилка, що ґрунтується на страху соціального осуду або бажанні швидкого підтвердження статусу. Це кредити на:
Тур на вихідні “бо друг поїхав”;
Новий, хоча й недорогий, телефон “бо мій старий, і мені соромно”;
Вечірку чи дорогий подарунок.
Експертний погляд: Ці позики фінансують емоції та соціальну конкуренцію. Вони не є критичними (як ліки чи поломка побутової техніки) та не приносять доходу (як інструменти для роботи). Вони дають лише короткочасне психологічне полегшення.
Наслідок: Ви берете кредити онлайн на карту не для виживання, а для демонстрації. Радість від “враження” швидко минає, а борг залишається. Це виснажує емоційно, бо ви повертаєте гроші за те, що вже давно не приносить задоволення.
Реальний приклад: Світлана (28 років) взяла кредит, щоб купити подарунок сестрі. А через тиждень отримала рахунок за лікування дитини – й мусила брати другий кредит, щоб перекрити перший. Так із простого бажання зробити приємне родичці виріс борг.
Що робити?
Скористайтеся таблицею, щоб зрозуміти, чи дійсно вам потрібен цей кредит.
| Ознака | Це причина взяти кредит | Це причина відмовитись |
|---|---|---|
| Потрібно оплатити лікування чи зламався холодильник | ✅ | |
| Затримали зарплату, але чекаєте її найближчим часом | ✅ | |
| Хочеться купити новий гаджет | ❌ | |
| "Хочу мати запас на всякий випадок" | ❌ |
Правило “72-х годин” та “Фінансова самопожертва”
Правило 72-х годин: Якщо ви відчуваєте імпульс взяти кредит онлайн на карту на будь-яку некритичну покупку/ подію, зупиніться на 72 години. Зробіть собі нотатку: “Бажаю купити [річ] за [сума] + [відсотки]”. Після 72 годин, 90% бажань зникнуть;
Фінансова самопожертва: Якщо бажання не зникло, поставте собі питання: “Чи готовий я заради цієї покупки на два тижні відмовитися від кави/ транспорту/ обіду в фаст-фуді й харчуватися лише кашами?” Якщо відповідь “Ні”, то ця покупка не є настільки важливою, щоб брати на неї позику.
Ще один кейс з практики: Клієнтка взяла 5 000 грн на новий святковий одяг. В день повернення вона прострочила позику, а коли згадала про борг, то треба було повертати вже 7 800 грн. Вона сама зізналася, що “одяг висів у шафі, а грошей на їжу не було”. Це і є ціна емоційного кредитування.
Помилка №5: “Очікування дива”: коли кредити онлайн на карту оформили, а реальний план погашення не склали
Глибинна суть: “Потім якось розберусь” = головна стратегічна помилка. Це чиста легковажність. Позичальник знає, що його зарплата становить, наприклад, 12 000 грн, він бере кредит онлайн на суму 6 000 грн, а через 20 днів треба повернути вже 7 200 грн. Він сподівається: “Мені повернуть старий борг”, “Я отримаю премію”, “Я знайду підробіток”. Більшість людей думають про отримання грошей, а не про повернення. А план погашення – це фундамент фінансової грамотності.
Експертний погляд: Кредитор оцінює вашу платоспроможність за підтвердженими й стабільними доходами. Коли ви покладаєтесь на “диво” чи “непідтверджені надходження” – ви свідомо ставите себе в групу ризику.
Наслідок: Жодне “диво” не трапляється. Прострочення стає неминучим. Це призводить до зростання боргу та зіпсованої кредитної історії, що закриває вам шлях до більш вигідних кредитів у майбутньому.
Що робити?
“Фінансова лінійка” (План Б)
Ваша відповідальність перед собою: мати мінімум два джерела погашення й чітко прописати собі два плани.
План А (Оптимальний): Я повертаю [повна сума] з [джерело: ЗП, пенсія, стабільний дохід] [дата];
План Б (Запасний/ антикризовий): Якщо План А провалиться (затримка ЗП, непередбачені витрати):
Варіант 1 (Технічний): Я використовую пролонгацію. Вартість продовження [сума] я покрию за рахунок [конкретне джерело – наприклад, заощадження на розвагах];
Варіант 2 (Ліквідаційний): Я продаю [конкретна річ] для повного покриття відсотків.
Якщо ви не можете написати чіткий План Б – це означає, що ви позичаєте наосліп.
Помилка №6: Забути про “Вартість відмови” та кредитний рейтинг
Глибинна суть: Коли людина отримує відмову у видачі кредиту, вона, керуючись панікою, подає по декілька заявок (одна за одною, сподіваючись “що відмова випадкова”), або одразу подає заявки в 5, 10, а то й 15 інших компаній. Це помилка, яка має дуже високу “вартість відмови”.
Експертний погляд: Справа в тому, що кожен ваш кредит і прострочення фіксуються в Бюро Кредитних Історій (БКІ) – і для кредитора це сигнал. До того ж коли Groshi 247 або будь-який інший кредитодавець бачить у себе в системі по 5-10 запитів від одного позичальника за день чи тиждень, це автоматично розцінюється як:
Високий ризик шахрайства;
Високий ризик того, що клієнт “живе у відчаї” і бере позику, щоб покрити попередню.
Наслідок: Ваш кредитний рейтинг різко падає через кількість кредитів і запитів, навіть якщо у вас немає прострочень. Чим нижчий рейтинг, тим вищий ризик, і тим частіше вам будуть відмовляти.
Що робити?
Принцип “Один запит, один тиждень”
Максимальний запит: Коли виникає потреба взяти онлайн кредити на карту, починайте з перевірених і надійних компаній, як Groshi 247. Якщо при оформленні виникають питання, ознайомтеся з поширеними запитаннями та відповідями на нашому сайті;
Пауза: Якщо ви отримали відмову, зачекайте мінімум 7 днів;
Аналіз відмови: За ці 7 днів перевірте чи немає помилок у паспортних даних, чи не сплинув термін дії картки, чи не “зависла” в системі попередня позика. Перевірте свою кредитну історію в БКІ. Можливо, там є стара, забута помилка;
Свіжий старт: Лише після аналізу та виправлення (або просто після паузи) подавайте заявку до іншого кредитора.
Це дисциплінує процес і зберігає ваш кредитний рейтинг.
Кейс з нашого досвіду: Олена брала кредити в кількох компаніях і вчасно все погашала. Але один з кредиторів вчасно не передав інформацію в бюро, і через це ми спочатку відмовили Олені в новій позиці. Після звернення й підтвердження платежів вона успішно оформила новий кредит.
У Groshi 247 ми всі дані до кредитних бюро передаємо оперативно та чесно – це захищає репутацію клієнта.
Помилка №7: Ігнорування дати погашення та “грати в мовчанку”
Глибинна суть: “Нічого страшного, якщо прострочу день-другий”. Це найпоширеніша поведінкова помилка. Коли наближається дата погашення, а грошей немає, позичальник панікує і... зникає. Він не відповідає на дзвінки, не читає листи, вважаючи, що “якщо я не відповідаю, проблема мене не знайде”. Це не так! Прострочення навіть на 1 день фіксується у вашій кредитній історії в УБКІ (Українське бюро кредитних історій).
Експертний погляд: Коли клієнт ігнорує нас, ми змушені вважати, що клієнт свідомо ухиляється від боргу. Все це б’є по довірі, по гаманцю і по нервах.
Наслідок: Накопичення боргу, якщо клієнт зовсім не виходить на зв’язок впродовж довгого часу, це призведе до передавання справи колекторам чи до суду. Все це могло бути пом'якшено, якби клієнт вийшов на зв'язок першим.
Що робити?
Перше правило уникнення боргів: “Клієнт дзвонить кредитодавцю першим!”
Не чекайте прострочення: Зателефонуйте кредитору за 3-5 днів до дати погашення;
Чітко назвіть термін: Скажіть: “Я зможу внести платіж 28 числа, а не 25-го”;
Запитайте про варіанти: Дізнайтеся про можливість продовження терміну (пролонгацію) або про реструктуризацію (якщо вже маєте прострочення більше 60 днів).
Коли ви дзвоните першим, ви демонструєте:
Відповідальність: Ви не ховаєтеся;
Контроль: Ви пропонуєте рішення, а не чекаєте, поки його запропонують вам.
Це завжди робить комунікацію м'якшою, й кредитори завжди йдуть назустріч відповідальним клієнтам.
Кейс з життя: Ірина, 32 роки, взяла 3 000 грн до зарплати, але в неї захворіла дитина. Вона зайшла в Особистий кабінет і продовжила позику ще на 10 днів. Коли отримала зарплату, спокійно все погасила. Мораль: пролонгація – це ваш фінансовий щит, а не каприз компанії.
Якщо вже припустилися помилки – що робити?
Не панікуйте. Майже завжди є рішення:
- Зв'яжіться з підтримкою Groshi 247 – вам допоможуть;
- Оформіть пролонгацію або реструктуризацію;
- Не ховайтесь – вирішуйте питання відкрито;
- Ведіть облік витрат, щоби уникнути повторення помилки.
Ви є відповідальним позичальником, якщо:
Чітко знаєте, скільки маєте повернути;
Прописали джерело коштів для повернення;
Встановили нагадування про дату;
Прочитали договір перед підписанням;
Оформлюєте кредит тільки на себе;
Співпрацюєте з перевіреною компанією;
Маєте план погашення (А і Б).
Кредити онлайн на карту цілодобово – фінансове рішення від Groshi 247
Кредити онлайн на карту – це необхідний інструмент у сучасному світі, але він вимагає відповідальності та правильного використання. Ми в Groshi 247 прагнемо, щоб наші кредитні продукти сприймалися як логічне рішення ваших тимчасових фінансових труднощів, а не як постійний спосіб життя.
Наш ключовий продукт Кредит до зарплати – це швидкий і зручний кредит онлайн. Це рішення, яке допоможе пережити складну фінансову ситуацію без довгих черг, поручителів чи застави.
Основні умови:
Сума: від 1 тис. до 6 тис. грн;
Термін: від 7 до 200 днів;
Без дзвінків, довідок і бюрократії;
Оформлення 100% онлайн – 24/7
Докладніше про продукт Кредит до зарплати в таблиці.
| Характеристика | Опис | Ваша вигода |
|---|---|---|
| Миттєве рішення 24/7 | Кредити онлайн на карту цілодобово – максимальна швидкість розгляду заявки та зарахування коштів (зазвичай до 5 хвилин). | Ви отримуєте допомогу, коли вона потрібна негайно, без затримок. |
| Прозорість | Ви завжди бачите точну суму до повернення та термін на калькуляторі до підписання договору. | Додаткова комісія вже включена в денну процентну ставку. |
| Гнучкість погашення | Доступні інструменти пролонгації та реструктуризації. | Ви завжди маєте План Б і можете зберегти свою кредитну історію. |
| Служба підтримки | Наша команда готова до діалогу 0 800 207 613. Ми цінуємо відповідальних клієнтів, які відкриті до комунікації з нами. | Можливість знайти компромісне рішення в складній ситуації. |
| Формування КІ | Своєчасне погашення позики формує ваш позитивний кредитний імідж. | Вам відкриваються двері до більших сум кредитів і програми лояльності. |
Висновок: кредит – це інструмент, а не камінь на шиї
Якщо ви дійсно маєте фінансову потребу та готовий План Б, ми готові стати вашим надійним партнером. Ми віримо, що усвідомлене використання онлайн-кредитів – це шлях до фінансової самостійності, а не до залежності.
Не брати “бо можна”, читати умови, користуватися пролонгацією, обирати перевірену компанію – ось ключ до фінансового спокою. Groshi 247 допомагає не просто отримати кредити онлайн на карту, а вчить керувати ними. Ми чесно попереджаємо, підтримуємо, йдемо на зустріч, і даємо клієнтам не лише гроші, а довіру, спокій і час на рішення.
Тому, якщо ви шукаєте чесний, зрозумілий сервіс для позики до зарплати – почніть з https://groshi247.com/, адже ми пропонуємо не просто гроші, а відповідальне партнерство.